
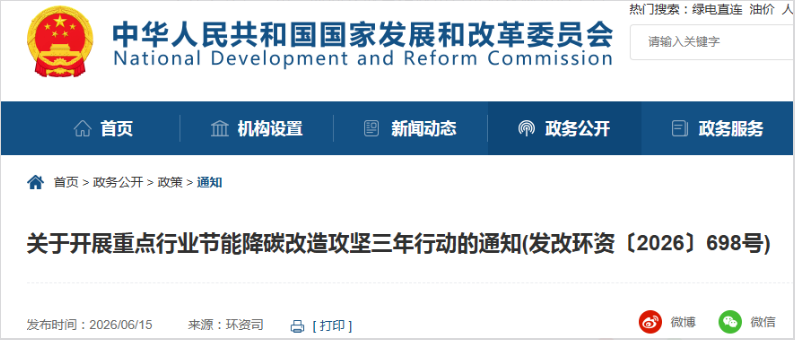
五部门联合下达三年死命令!重点行业节能降碳改造 2028 年必须完成,不达标产能强制退出
近日,国家五部门联合印发重点行业节能降碳专项攻坚行动方案,明确 2026—2028 三年攻坚周期,对钢铁、化工、建材、有色金属、数据中心、公共机构等高耗能领域划定刚性改造底线,同步配套能耗管控、产能淘汰、财政激励、执法监管等一揽子措施。文件措辞严厉、时间节点清晰、淘汰规则明确,意味着一场覆盖全国的能效升级攻坚战全面打响。对于工业企业、园区运营方、节能服务商、设备厂商而言,这既是不容回避的合规硬任务,也是抢占改造红利、实现转型升级的关键窗口期。
一、政策核心基调:从 “鼓励改造” 转向 “限期整改 + 强制退出”
过去几年,国家持续推动工业领域节能降碳,但多数文件以引导、鼓励、奖励为主,企业改造节奏相对自主。本次五部门联合发文,最大变化是由柔性引导转为刚性约束,直接下达三年攻坚死命令,形成 “限期改造、限期验收、限期清退” 的闭环监管。
本次攻坚行动明确三条不可突破的红线:
第一,时间红线,所有纳入清单的重点用能单位,必须在 2028 年底前完成节能降碳改造、能效对标达标、能源系统升级,逾期未完成将直接启动执法程序。
第二,能效红线,严格对照行业能效标杆水平和基准水平,达不到基准水平的产能一律列入改造清单,长期达不到标杆水平的产能有序退出。
第三,监管红线,建立台账式管理、清单化推进、季度调度、年度考核机制,地方主管部门对辖区企业负属地监管责任,企业负责人为第一责任人,层层压实责任。
政策传递的信号十分明确:节能降碳不再是可做可不做的选择题,而是关系企业能否持续生产经营的生存题,拖延观望、被动应付将直接面临产能关停、能耗指标收回、项目限批等严重后果。
二、哪些行业被重点点名?改造压力集中在哪?
本次三年攻坚行动聚焦高耗能、高排放、高碳排重点行业,基本覆盖全国能耗和碳排放的主要来源,也是地方监管的核心对象。
钢铁行业重点推进高炉系统节能改造、余热余压深度利用、短流程炼钢、绿色物流改造,全面降低工序能耗,推动长流程产能能效逼近标杆水平,低效小高炉、落后冶炼装备加速出清。
石化化工行业围绕合成氨、甲醇、烧碱、乙烯等高耗能装置开展系统优化,推进蒸汽系统改造、循环水节能、工艺路线低碳化升级,严控新增高耗能化工项目,存量装置限期完成能效提升。
建材行业水泥、平板玻璃、陶瓷是攻坚重点,窑炉余热回收、智能控制系统、燃料替代、协同处置固废等改造全面铺开,能效不达标生产线逐步实施技术改造或关停退出。
有色金属行业电解铝、铜铅锌冶炼是能耗大户,重点推进电解槽节能改造、冶炼余热利用、绿电替代,严格执行能耗限额,严控低效产能扩张。
数据中心与公共机构数据中心PUE值实行严格管控,老旧机房必须开展制冷系统、供电系统节能改造;机关、学校、医院、场馆等公共机构全面推广能源托管、合同能源管理,以市场化方式快速完成节能指标。
工业园区综合能效提升推动园区集中供热、分布式光伏、储能、智慧能源管控一体化建设,实现园区整体能效对标达标,对高耗能产业扎堆、能效长期偏低的园区开展综合整治。
整体来看,本次攻坚没有留下模糊空间,凡是能耗大户,无论国企民企,一律纳入监管清单,改造任务全面压实。
三、不达标将面临哪些硬核处罚?产能退出如何执行?
很多企业抱有侥幸心理,认为能效不达标最多罚款了事,实际上本次政策配套的惩戒措施力度空前,形成强大震慑。
1. 能耗指标收紧,新项目一律限批
对未按期完成改造的企业,实行能耗指标核减、能源消费总量限制,企业后续扩产、技改、新建项目一律不予审批,彻底卡死企业发展空间。
2. 差别化电价,生产成本大幅上升
对能效未达基准水平的产能,执行高耗能行业差别电价、惩罚性电价,用电成本显著增加,长期经营压力陡增,倒逼企业主动改造。
3. 列入失信名单,融资信贷受限
逾期整改不到位的企业,纳入节能失信企业名录,银行收紧授信、提高贷款利率,绿色信贷、技改补贴一律不予支持,企业资金周转难度加大。
4. 依法责令停产整改,直至强制退出
这是最严厉的手段。对整改无望、拒不配合、长期达不到能效底线的产线和装置,由工信、生态环境、发改联合下达停产通知,依法实施关停退出,不存在协商缓冲空间。
简单来说,早改造、早达标、早安心;拖延改造,最终只能被动关停。
四、三年攻坚窗口期,企业如何正确布局?
面对刚性政策压力,企业有三条清晰路径可以选择,结合自身情况快速落地,既守住合规底线,又降低改造成本。
路径一:存量产线限期改造,快速对标能效基准
对照行业能效基准水平,对锅炉、电机、空压机、制冷系统、窑炉等高耗能设备进行系统排查,优先采用成熟节能技术开展改造,同时接入智慧能耗监测系统,实现能耗数据实时管控,确保在 2028 年前完成验收。
路径二:采用市场化模式,零投入完成节能升级
对于资金紧张、专业能力不足的企业,优先选择合同能源管理、能源费用托管模式,由 ESCO 服务商全额投资改造,企业零前期投入,按节能效益分成或固定托管费结算,既能快速完成改造任务,又不占用企业现金流,是当前性价比最高的方案。
路径三:布局绿电与碳资产,实现长期降本增效
结合厂区屋顶、闲置场地建设分布式光伏,搭配储能系统,提升绿电使用比例,降低用电成本;同步开展碳盘查、碳核算,开发 CCER 等碳资产,实现节能降碳与碳资产增值双向收益。
五、市场迎来三大红利,服务商如何抢抓机会?
三年攻坚带来万亿级节能改造市场,能源服务商、设备厂商、碳咨询机构迎来明确风口,机会集中在三大赛道。
1. 工业节能改造赛道
钢铁、化工、建材等行业存量设备升级需求爆发,余热利用、电机系统节能、智慧能源管控、锅炉改造等项目需求集中释放,具备技术和运维能力的企业订单将持续增长。
2. 能源托管与 EMC 赛道
公共机构和中小企业普遍缺资金、缺技术,能源费用托管、节能效益分享型 EMC 将成为主流模式,合规 ESCO 企业迎来快速扩张期。
3. 碳咨询与碳资产管理赛道
企业改造后需要完成碳核算、碳减排认证、碳资产开发,专业碳咨询、碳管理、碳核查业务需求激增,长期服务空间广阔。
六、结语
五部门联合下达的三年攻坚死命令,标志着重点行业节能降碳进入全面攻坚阶段,2028 年是一道清晰的生死线。对于企业而言,与其被动整改、面临关停风险,不如主动布局、抢抓政策窗口期,通过技术改造、市场化托管、绿电直连等方式,既守住合规底线,又降低长期用能成本。
才能在这场节能降碳攻坚战中抢占先机、实现长期稳定发展。
中科聚垚环保新材料科技有限公司
地址:青岛市李沧区板楼路15号
